
ആരോഗ്യ സുരക്ഷയിലെ ‘മിസ്സിംഗ് മിഡിൽ’: ആർക്കും വേണ്ടാത്ത 40 കോടിപേർ
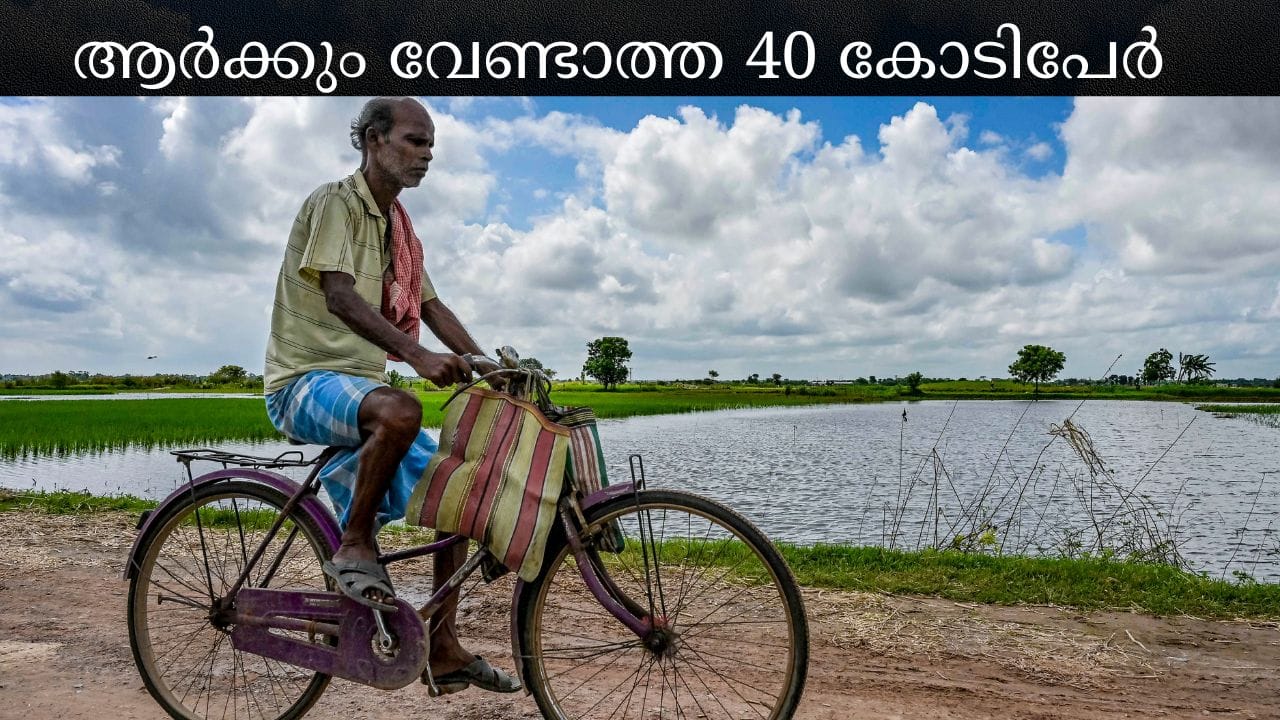
ന്ത്യയിലെ ജനസംഖ്യയുടെ ഏകദേശം 30 ശതമാനം—അതായത് 40 കോടിയോളം ആളുകൾ—ഈ വിഭാഗത്തിലാണ് ഉൾപ്പെടുന്നത്. സാമ്പത്തിക സർവേകളുടെ മാനദണ്ഡങ്ങൾ പ്രകാരം ഇവർ പരമദരിദ്രരല്ലാത്തതിനാൽ ആയുഷ്മാൻ ഭാരത് പോലുള്ള സൗജന്യ പദ്ധതികളുടെ പരിധിയിൽ വരുന്നില്ല. എന്നാൽ അസംഘടിത തൊഴിൽ മേഖലയിലായതിനാലും താങ്ങാനാവാത്ത പ്രീമിയം നിരക്കുകൾ കാരണവും സ്വകാര്യ ഇൻഷുറൻസുകൾ ഇവർക്ക് അപ്രാപ്യവുമാണ്.
ഒരു കഥ പറയാം, ഒരു ചെറിയ പലചരക്കുകടക്കാരൻ പെട്ടെന്ന് ഗുരുതരമായൊരു അസുഖം ബാധിച്ച് ആശുപത്രിയിലാകുന്നു. സർക്കാർ സൗജന്യ ആരോഗ്യ ഇൻഷുറൻസ് പദ്ധതികൾക്ക് അർഹനാകാൻ മാത്രം സാമ്പത്തികമായി അദ്ദേഹം പിന്നാക്കമല്ലായിരുന്നു. അതേസമയം, ഉയർന്ന പ്രീമിയം നൽകി ഒരു സ്വകാര്യ ഹെൽത്ത് ഇൻഷുറൻസ് പോളിസി സ്വന്തമാക്കാനുള്ള വരുമാനവും അദ്ദേഹത്തിനില്ല. ഒടുവിൽ ആശുപത്രി ബിൽ മുഴുവൻ സ്വന്തം പോക്കറ്റിൽനിന്ന് തന്നെ അദ്ദേഹത്തിന് അടച്ചുതീർക്കേണ്ടി വരുന്നു. ഇതൊരു ഒറ്റപ്പെട്ട സംഭവമല്ല, ഇതിനൊരു പേരുണ്ട്. ‘മിസ്സിംഗ് മിഡിൽ’
ഇന്ത്യയിലെ ജനസംഖ്യയുടെ ഏകദേശം 30 ശതമാനം
നീതി ആയോഗിൻ്റെ കണക്കുകൾ പ്രകാരം, ഇന്ത്യയിലെ ജനസംഖ്യയുടെ ഏകദേശം 30 ശതമാനം—അതായത് 40 കോടിയോളം ആളുകൾ—ഈ വിഭാഗത്തിലാണ് ഉൾപ്പെടുന്നത്. സാമ്പത്തിക സർവേകളുടെ മാനദണ്ഡങ്ങൾ പ്രകാരം ഇവർ പരമദരിദ്രരല്ലാത്തതിനാൽ ആയുഷ്മാൻ ഭാരത് പോലുള്ള സൗജന്യ പദ്ധതികളുടെ പരിധിയിൽ വരുന്നില്ല. എന്നാൽ അസംഘടിത തൊഴിൽ മേഖലയിലായതിനാലും താങ്ങാനാവാത്ത പ്രീമിയം നിരക്കുകൾ കാരണവും സ്വകാര്യ ഇൻഷുറൻസുകൾ ഇവർക്ക് അപ്രാപ്യവുമാണ്. ചുരുക്കത്തിൽ, ആരോഗ്യച്ചെലവുകൾ വരുമ്പോൾ ഒരു സുരക്ഷാ പദ്ധതിയിലുമില്ലാത്ത സാധാരണക്കാരന്റെ അതേ ഗതി തന്നെയാണ് ഈ ഇടത്തരക്കാർക്കും.
പൊരുത്തക്കേടുകൾക്ക് പിന്നിലെ ഘടകങ്ങൾ
സുരക്ഷാ വലയത്തിന്റെ ഘടനാപരമായ വിടവ്
ഇന്ത്യയിലെ ആരോഗ്യ ഇൻഷുറൻസ് സംവിധാനങ്ങൾ രൂപകൽപ്പന ചെയ്തിരിക്കുന്നത് വരുമാന ശ്രേണിയുടെ രണ്ട് അറ്റങ്ങളിലുള്ളവർക്ക് വേണ്ടിയാണ്—തീവ്ര ദാരിദ്ര്യം അനുഭവിക്കുന്നവരും, മികച്ച കോർപ്പറേറ്റ് ജോലിയോ സ്വകാര്യ ഇൻഷുറൻസ് വാങ്ങാൻ ശേഷിയോ ഉള്ള സമ്പന്നരും. ഈ രണ്ട് അറ്റങ്ങൾക്കുമിടയിൽ കിടക്കുന്ന വലിയൊരു വിഭാഗം യാതൊരു സാമ്പത്തിക സംരക്ഷണവുമില്ലാതെ പൂർണ്ണമായും വിട്ടുപോയി.
ഗുണനിലവാരവും അടിയന്തര സാഹചര്യങ്ങളും
സർക്കാർ ആശുപത്രികൾ സൗജന്യമോ തുച്ഛമായ നിരക്കിലുള്ളതോ ആണ്. എന്നാൽ തിരക്കും ജീവനക്കാരുടെയും ആധുനിക സൗകര്യങ്ങളുടെയും കുറവും കാരണം അത്യാഹിത ഘട്ടങ്ങളിൽ സാധാരണക്കാർ പോലും സ്വകാര്യ ആശുപത്രികളെ ആശ്രയിക്കാൻ നിർബന്ധിതരാകുന്നു. ആരോഗ്യപരമായ അടിയന്തരാവസ്ഥകളിൽ സാമ്പത്തിക ആസൂത്രണത്തിന് സമയമുണ്ടാകില്ല; ലഭ്യമായ ഏറ്റവും അടുത്തുള്ള കിടക്കയും വേഗത്തിലുള്ള ചികിത്സയുമാണ് രോഗിയുടെ കുടുംബം തിരഞ്ഞെടുക്കുന്നത്. സ്വകാര്യ ആശുപത്രികളാകട്ടെ ഉയർന്ന വിപണി നിരക്കുകൾ ഈടാക്കുകയും ചെയ്യുന്നു.
മരുന്നുകളുടെ വലിയ ചെലവ്
ആശുപത്രി കിടത്തിച്ചികിത്സയേക്കാൾ ഇന്ത്യക്കാരന്റെ പോക്കറ്റ് ചോർത്തുന്നത് മരുന്നുകളുടെ വിലയാണ്. സർക്കാർ ആശുപത്രികളിൽ കിടത്തിച്ചികിത്സ സൗജന്യമാണെങ്കിലും, ദീർഘകാല രോഗങ്ങൾക്കും സങ്കീർണ്ണമായ ശസ്ത്രക്രിയകൾക്കും ആവശ്യമായ മരുന്നുകൾ പുറത്തുനിന്ന് വൻവില നൽകി വാങ്ങേണ്ടി വരുന്നു.
ശരാശരി കണക്കുകൾ മറയ്ക്കുന്ന യാഥാർത്ഥ്യം
ഇതിനർത്ഥം രാജ്യത്ത് പുരോഗതി ഉണ്ടായിട്ടില്ല എന്നല്ല. ആരോഗ്യ പരിരക്ഷാ പദ്ധതികൾ വിപുലീകരിക്കപ്പെടുകയും, ദേശീയ ശരാശരിയിൽ ചികിത്സയ്ക്കായി സ്വന്തം കൈയിൽനിന്ന് ചെലവാക്കുന്ന തുകയുടെ അനുപാതം കുറയുകയും ചെയ്തിട്ടുണ്ട്. എന്നാൽ, ഒരു നയം ദേശീയ ശരാശരിയിൽ വിജയിച്ചതായി കാണിക്കുമ്പോഴും, ആ നയങ്ങളുടെ പരിധിക്ക് പുറത്തുപോയ 40 കോടിയോളം മനുഷ്യർ ഇപ്പോഴും പഴയ അവസ്ഥയിൽ തന്നെയാണ്.
അതുകൊണ്ട്, ഇന്ത്യയിലെ ആരോഗ്യസംവിധാനം മെച്ചപ്പെടുന്നുണ്ടോ എന്ന പൊതുവായ ചോദ്യത്തേക്കാൾ പ്രസക്തമായത് മറ്റൊന്നാണ്: പദ്ധതികളുടെ വിടവിൽ ഇപ്പോഴും അകപ്പെട്ടുപോയ ആ മനുഷ്യർ ആരാണ്? ആ വിടവ് പൂർണ്ണമായി നികത്താൻ നമുക്ക് ഇനി എന്താണ് ചെയ്യേണ്ടത്?